Domain urbanrider.de kaufen?
Wir ziehen mit dem Projekt
urbanrider.de um.
Sind Sie am Kauf der Domain
urbanrider.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain urbanrider.de kaufen?
Was ist der Fehlbetrag?
Was ist der Fehlbetrag? Der Fehlbetrag bezieht sich auf die Differenz zwischen erwarteten oder geplanten Einnahmen und tatsächlichen Einnahmen. Er kann auch als Differenz zwischen erwarteten oder geplanten Ausgaben und tatsächlichen Ausgaben betrachtet werden. Ein Fehlbetrag kann auf finanzielle Probleme oder Missmanagement hinweisen und erfordert oft eine genaue Analyse, um die Ursachen zu identifizieren. Unternehmen und Organisationen müssen den Fehlbetrag überwachen und Maßnahmen ergreifen, um ihn zu reduzieren oder zu beseitigen, um langfristige finanzielle Stabilität zu gewährleisten. **
Was ist ein nicht gedeckter Fehlbetrag?
Ein nicht gedeckter Fehlbetrag tritt auf, wenn ein Konto nicht über ausreichende Mittel verfügt, um eine Transaktion abzudecken. Dies kann beispielsweise bei einer Überweisung oder einer Lastschrift passieren, wenn das Konto nicht genügend Guthaben aufweist. In diesem Fall wird die Transaktion nicht ausgeführt und das Konto weist einen negativen Saldo auf. Banken können dafür Gebühren erheben und es kann zu weiteren finanziellen Schwierigkeiten führen. Es ist wichtig, regelmäßig den Kontostand zu überprüfen, um nicht in die Situation eines nicht gedeckten Fehlbetrags zu geraten. **


Ähnliche Suchbegriffe für Fehlbetrag
Top-Angebote
Produkte zum Begriff Fehlbetrag:
-
Grundwissen Personenverkehr und MobilitätGrundwissen Personenverkehr und Mobilität , Digitalisierung - Fahrgastrechte - Vergaberechte - Personalführung - Marketing - Personalgewinnung - Kommunikation "Grundwissen Personenverkehr und Mobilität" ist ein weiteres Buch in der Reihe ÖPNV-Wissen im Verlag PMC Media. Es versteht sich als Lehrbuch, Handbuch und Nachschlagewerk gleichermaßen. Das Werk, herausgegeben von der VDV-Akademie, hat mehrere Lesergruppen im Fokus: Lernende in der beruflichen Fortbildung, wie Fachwirte/Fachwirtinnen für Personenverkehr und Mobilität oder Betriebsleiter BOKraft, Auszubildende in den Berufsbildern Fachkraft im Fahrbetrieb und Kaufleute für Verkehrsservice, Studierende und Beschäftigte in Verkehrsunternehmen, die in ihren ersten Berufsjahren Einblicke insbesondere in die Betriebswelt des ÖPNV erhalten möchten. Es ist ein Buch von Praktikern für Praktiker, das die Prozesse der betrieblichen und betriebswirtschaftlichen Leistungsplanung und Leistungserstellung in Unternehmen in den Mittelpunkt rückt. Ein Buch, das sich auch mit den vielfältigen Herausforderungen - Digitalisierung, Demografischer Wandel, Geschäftsmodelle - in der Mobilitätswelt beschäftigt. Das enthaltene E-Book liefert Nutzern eines Endgeräts mit pdf-Reader (PC, Tablet, Smartphone) die Inhalte des Werks auch elektronisch und mit Suchfunktion. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20211015, Produktform: Kartoniert, Beilage: GB, Titel der Reihe: ÖPNV-Wissen##, Autoren: Weber-Wernz, Michael, Seitenzahl/Blattzahl: 432, Keyword: BOKraft; Deutsche Bahn; Fachkraft für Bahnbetrieb; Fachwirt für Personenverkehr; Fahrplan; Handbuch; Mobilität; Netzfahrplan; Personenverkehr; Schienenpersonenverkehr; Straßenbahnen; U-Bahn; VDV-Akademie; Verkehrsservice; Verkehrsunternehmen; betriebswirtschaftliche Leistungsplanung; ÖPNV, Fachschema: Verkehr, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Industrien und Branchen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trackomedia, Verlag: Trackomedia, Verlag: GRT Global Rail Academy and Media GmbH, Länge: 247, Breite: 170, Höhe: 25, Gewicht: 928, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens? Wie kann ein Fehlbetrag ausgeglichen werden?
Mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens können hohe Kosten, niedrige Umsätze, Abschreibungen oder Verluste aus Vorjahren sein. Ein Fehlbetrag kann durch Maßnahmen wie Kosteneinsparungen, Umsatzsteigerungen, Kapitalerhöhungen oder die Umstrukturierung von Schulden ausgeglichen werden. In einigen Fällen kann auch eine Insolvenz oder Liquidation des Unternehmens erforderlich sein. **
-
Wie kann der Fehlbetrag vom Lohn abgezogen werden?
Der Fehlbetrag vom Lohn kann auf verschiedene Weisen abgezogen werden. Eine Möglichkeit ist, dass der Arbeitgeber den Fehlbetrag direkt vom Lohn des Arbeitnehmers abzieht. Eine andere Möglichkeit ist, dass der Arbeitnehmer den Fehlbetrag selbstständig vom Lohn abzieht und den Restbetrag an den Arbeitgeber zahlt. Es ist wichtig, dass der Abzug des Fehlbetrags rechtlich korrekt und transparent erfolgt. **
-
Was ist ein nicht durch Eigenkapital gedeckter Fehlbetrag?
Ein nicht durch Eigenkapital gedeckter Fehlbetrag tritt auf, wenn ein Unternehmen mehr Verbindlichkeiten hat als Vermögenswerte. Dies bedeutet, dass das Unternehmen nicht genügend Eigenkapital besitzt, um seine Schulden zu decken. Ein solcher Fehlbetrag kann auf finanzielle Schwierigkeiten hinweisen und die langfristige finanzielle Stabilität des Unternehmens gefährden. Unternehmen müssen Maßnahmen ergreifen, um einen nicht durch Eigenkapital gedeckten Fehlbetrag zu reduzieren, um ihre finanzielle Gesundheit zu verbessern. **
-
Wie kann ein Fehlbetrag in der Buchhaltung ausgeglichen werden?
Ein Fehlbetrag in der Buchhaltung kann durch eine Korrekturbuchung ausgeglichen werden, bei der der Fehlbetrag auf das entsprechende Konto gebucht wird. Alternativ kann der Fehlbetrag durch eine Gegenbuchung auf einem anderen Konto ausgeglichen werden. Es ist wichtig, die Ursache des Fehlbetrags zu identifizieren und zu korrigieren, um zukünftige Fehler zu vermeiden. **
Wie kann ein Fehlbetrag in der Bilanz ausgeglichen werden?
Ein Fehlbetrag in der Bilanz kann durch die Einlage von Eigenkapital, zum Beispiel durch die Gesellschafter, ausgeglichen werden. Alternativ kann auch ein Gewinnvortrag aus Vorjahren genutzt werden, um den Fehlbetrag zu decken. Falls weder Eigenkapital noch Gewinnvorträge zur Verfügung stehen, kann auch eine Kreditaufnahme in Betracht gezogen werden. **
Was sind mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget?
Mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget können unerwartete Ausgaben wie Reparaturen oder medizinische Notfälle sein. Eine ungenaue Budgetplanung oder unvorhergesehene Einkommenseinbußen können ebenfalls zu einem Fehlbetrag führen. Eine zu hohe Verschuldung oder unkontrollierte Ausgaben können ebenfalls dazu beitragen. **
Top-Angebote
Produkte zum Begriff Fehlbetrag:
-
Duncker & Humblot Zu Fehlbetrag und Überschuss im zentralen Staatshaushalt (Deutsch, Softcover, Helmut Reichel) (55343914)Duncker & Humblot Zu Fehlbetrag und Überschuss im zentralen Staatshaushalt (Deutsch, Softcover, Helmut Reichel) (55343914)59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zu Fehlbetrag und Überschuß im zentralen Staatshaushalt, Taschenbuch von Helmut Reichel, Duncker & Humblot, 978-3-428-03236-5Zu Fehlbetrag Und Überschuß Im Zentralen Staatshaushalt, Taschenbuch Von Helmut Reichel, Duncker & Humblot, 978-3-428-03236-5, Seitenanzahl: 20644,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Personenverkehr und MobilitätGrundwissen Personenverkehr und Mobilität , Digitalisierung - Fahrgastrechte - Vergaberechte - Personalführung - Marketing - Personalgewinnung - Kommunikation "Grundwissen Personenverkehr und Mobilität" ist ein weiteres Buch in der Reihe ÖPNV-Wissen im Verlag PMC Media. Es versteht sich als Lehrbuch, Handbuch und Nachschlagewerk gleichermaßen. Das Werk, herausgegeben von der VDV-Akademie, hat mehrere Lesergruppen im Fokus: Lernende in der beruflichen Fortbildung, wie Fachwirte/Fachwirtinnen für Personenverkehr und Mobilität oder Betriebsleiter BOKraft, Auszubildende in den Berufsbildern Fachkraft im Fahrbetrieb und Kaufleute für Verkehrsservice, Studierende und Beschäftigte in Verkehrsunternehmen, die in ihren ersten Berufsjahren Einblicke insbesondere in die Betriebswelt des ÖPNV erhalten möchten. Es ist ein Buch von Praktikern für Praktiker, das die Prozesse der betrieblichen und betriebswirtschaftlichen Leistungsplanung und Leistungserstellung in Unternehmen in den Mittelpunkt rückt. Ein Buch, das sich auch mit den vielfältigen Herausforderungen - Digitalisierung, Demografischer Wandel, Geschäftsmodelle - in der Mobilitätswelt beschäftigt. Das enthaltene E-Book liefert Nutzern eines Endgeräts mit pdf-Reader (PC, Tablet, Smartphone) die Inhalte des Werks auch elektronisch und mit Suchfunktion. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20211015, Produktform: Kartoniert, Beilage: GB, Titel der Reihe: ÖPNV-Wissen##, Autoren: Weber-Wernz, Michael, Seitenzahl/Blattzahl: 432, Keyword: BOKraft; Deutsche Bahn; Fachkraft für Bahnbetrieb; Fachwirt für Personenverkehr; Fahrplan; Handbuch; Mobilität; Netzfahrplan; Personenverkehr; Schienenpersonenverkehr; Straßenbahnen; U-Bahn; VDV-Akademie; Verkehrsservice; Verkehrsunternehmen; betriebswirtschaftliche Leistungsplanung; ÖPNV, Fachschema: Verkehr, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Industrien und Branchen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trackomedia, Verlag: Trackomedia, Verlag: GRT Global Rail Academy and Media GmbH, Länge: 247, Breite: 170, Höhe: 25, Gewicht: 928, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Fehlbetrag?
Was ist der Fehlbetrag? Der Fehlbetrag bezieht sich auf die Differenz zwischen erwarteten oder geplanten Einnahmen und tatsächlichen Einnahmen. Er kann auch als Differenz zwischen erwarteten oder geplanten Ausgaben und tatsächlichen Ausgaben betrachtet werden. Ein Fehlbetrag kann auf finanzielle Probleme oder Missmanagement hinweisen und erfordert oft eine genaue Analyse, um die Ursachen zu identifizieren. Unternehmen und Organisationen müssen den Fehlbetrag überwachen und Maßnahmen ergreifen, um ihn zu reduzieren oder zu beseitigen, um langfristige finanzielle Stabilität zu gewährleisten. **
-
Was ist ein nicht gedeckter Fehlbetrag?
Ein nicht gedeckter Fehlbetrag tritt auf, wenn ein Konto nicht über ausreichende Mittel verfügt, um eine Transaktion abzudecken. Dies kann beispielsweise bei einer Überweisung oder einer Lastschrift passieren, wenn das Konto nicht genügend Guthaben aufweist. In diesem Fall wird die Transaktion nicht ausgeführt und das Konto weist einen negativen Saldo auf. Banken können dafür Gebühren erheben und es kann zu weiteren finanziellen Schwierigkeiten führen. Es ist wichtig, regelmäßig den Kontostand zu überprüfen, um nicht in die Situation eines nicht gedeckten Fehlbetrags zu geraten. **
-
Was sind mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens? Wie kann ein Fehlbetrag ausgeglichen werden?
Mögliche Ursachen für einen Fehlbetrag in der Bilanz eines Unternehmens können hohe Kosten, niedrige Umsätze, Abschreibungen oder Verluste aus Vorjahren sein. Ein Fehlbetrag kann durch Maßnahmen wie Kosteneinsparungen, Umsatzsteigerungen, Kapitalerhöhungen oder die Umstrukturierung von Schulden ausgeglichen werden. In einigen Fällen kann auch eine Insolvenz oder Liquidation des Unternehmens erforderlich sein. **
-
Wie kann der Fehlbetrag vom Lohn abgezogen werden?
Der Fehlbetrag vom Lohn kann auf verschiedene Weisen abgezogen werden. Eine Möglichkeit ist, dass der Arbeitgeber den Fehlbetrag direkt vom Lohn des Arbeitnehmers abzieht. Eine andere Möglichkeit ist, dass der Arbeitnehmer den Fehlbetrag selbstständig vom Lohn abzieht und den Restbetrag an den Arbeitgeber zahlt. Es ist wichtig, dass der Abzug des Fehlbetrags rechtlich korrekt und transparent erfolgt. **
Ähnliche Suchbegriffe für Fehlbetrag
-
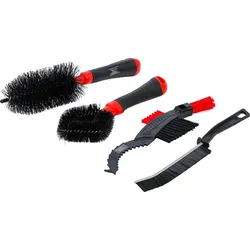
BGS DIY 50914 Satz Fahrrad Reinigungsbürsten 4 teilig Motorrad Roller E-BikeBGS DIY 50914 Satz Fahrrad Reinigungsbürsten 4 teilig Motorrad Roller E-Bike Beschreibung: geeignet für eine Vielzahl von Reinigungsanwendungen für hartnäckige Verschmutzungen ebenfalls einsetzbar zur Reinigung von Felgen sowie Motorrad, Roller, Fahrrädern und E-Bikes robuste und bruchfeste Kunststoffausführung einfach zu Reinigen breites Anwendungsspektrum verschiedene Formen und Größen regelmäßiges Reinigen verlängert die Lebensdauer der Kette auch an schwer erreichbaren Stellen perfekt einsetzbar aus hochwertigem Kunststoff, verschleißfest und langlebig mit ergonomischem Handgriff Aufhängeloch zur einfachen Aufbewahrung Lieferumfang: 1 x Rundbürste, 260mm, Ø 58mm 1 x Rahmenbürste, 220 x 50 x 50mm 1 x Kettenbürste mit Zahnkranz Kratzer, 225mm 1 x Hartborsten-Ecken-Reinigungsbürste, 230mm Technische Daten: Material: Polypropylen (PP) / Nylon /ABS-Kunststoff Farbe: Rot / Schwarz9,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist ein nicht durch Eigenkapital gedeckter Fehlbetrag?
Ein nicht durch Eigenkapital gedeckter Fehlbetrag tritt auf, wenn ein Unternehmen mehr Verbindlichkeiten hat als Vermögenswerte. Dies bedeutet, dass das Unternehmen nicht genügend Eigenkapital besitzt, um seine Schulden zu decken. Ein solcher Fehlbetrag kann auf finanzielle Schwierigkeiten hinweisen und die langfristige finanzielle Stabilität des Unternehmens gefährden. Unternehmen müssen Maßnahmen ergreifen, um einen nicht durch Eigenkapital gedeckten Fehlbetrag zu reduzieren, um ihre finanzielle Gesundheit zu verbessern. **
-
Wie kann ein Fehlbetrag in der Buchhaltung ausgeglichen werden?
Ein Fehlbetrag in der Buchhaltung kann durch eine Korrekturbuchung ausgeglichen werden, bei der der Fehlbetrag auf das entsprechende Konto gebucht wird. Alternativ kann der Fehlbetrag durch eine Gegenbuchung auf einem anderen Konto ausgeglichen werden. Es ist wichtig, die Ursache des Fehlbetrags zu identifizieren und zu korrigieren, um zukünftige Fehler zu vermeiden. **
-
Wie kann ein Fehlbetrag in der Bilanz ausgeglichen werden?
Ein Fehlbetrag in der Bilanz kann durch die Einlage von Eigenkapital, zum Beispiel durch die Gesellschafter, ausgeglichen werden. Alternativ kann auch ein Gewinnvortrag aus Vorjahren genutzt werden, um den Fehlbetrag zu decken. Falls weder Eigenkapital noch Gewinnvorträge zur Verfügung stehen, kann auch eine Kreditaufnahme in Betracht gezogen werden. **
-
Was sind mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget?
Mögliche Ursachen für einen Fehlbetrag im Haushaltsbudget können unerwartete Ausgaben wie Reparaturen oder medizinische Notfälle sein. Eine ungenaue Budgetplanung oder unvorhergesehene Einkommenseinbußen können ebenfalls zu einem Fehlbetrag führen. Eine zu hohe Verschuldung oder unkontrollierte Ausgaben können ebenfalls dazu beitragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.